Положительный под ДАВЛЕНИЕМ

Снимок этого года показывает, что индустрия пикантных закусок по всей Европе продолжает показывать хорошие результаты. Это подвиг особенно впечатляет перед лицом сочетания мощных внешних факторов, которые создают большие проблемы во всех секторах бизнеса.
Темные дни европейских блокировок отступили, но новые варианты вируса, лежащего в основе COVID-19, гарантируют, что пандемия продолжится. Между тем, восстановление экономики обнажило промышленность перед проблемами с цепочками поставок и проблемами с логистикой. Эти последствия все еще ощущались, когда разразилась война на Украине, сделавшая все намного хуже. Теперь действия России и вызванные ими санкции перекрывают поставки продуктов питания и агрохимикатов, и есть опасения, что санкции могут спровоцировать ответные действия России в отношении поставок энергоресурсов в Европу.
Результатом является стремительный рост инфляции и крайне неопределенная деловая среда.
В будние дни. Отписаться можно одним щелчком мыши.
«Мы все потрясены жестоким нападением России на Украину, и наша промышленность все еще справляется с последствиями из-за затрудненного доступа к пшенице и особенно к подсолнечному маслу. Мы работаем на переднем крае вместе с FoodDrinkEurope и Европейской комиссией, чтобы предоставить нашим членам максимальную гибкость при использовании других масел, а также по связанным с этим вопросам, таким как маркировка продуктов», — говорит генеральный директор ESA Себастьян Эмиг.
«Мы также провели внутреннюю оценку приоритетных областей ЕКА в отношении других потенциальных проблем, которые могут возникнуть из-за войны или из-за существующих или будущих правил ЕС. Наша цель — подготовить предприятия участников».
Это мрачная фоновая картина, но устойчивые производители пикантных закусок продолжали доставлять потребителям и предприятиям все это.
ЗАГОЛОВНЫЕ ЦИФРЫ
Основные объемы продаж острых закусок Euromonitor International в Западной Европе выросли с 29,926.8 2021 млн евро в 32,663.8 году до ожидаемых 2022 9 млн евро к концу 6,663.8 года. Это чрезвычайно здоровый рост на 2021%. Рынки Восточной Европы выросли с 7,310.4 10 млн евро в XNUMX году до ожидаемых XNUMX XNUMX млн евро в этом году. Это почти XNUMX%.
Потребление на душу населения также делится на две половины: жители Западной Европы съедают закуски на сумму 64.2 евро в этом году (по сравнению с 58.9 евро в 2021 году), а жители Восточной Европы тратят более скромные 22.8 евро (20.7 евро в прошлом году). Это сопоставимо со средним мировым показателем в 24.0 евро на 2022 год.
Взяв в первую очередь более крупные рынки Западной Европы, в недавнем отчете Euromonitor «Passport» о пикантных закусках говорится: «В регионе в целом, а также в большинстве его стран в 2020 году наблюдался более сильный рост розничных продаж в стоимостном выражении, поскольку все больше случаев потребления менялись. в дома людей из-за блокировки и работы / обучения на дому. Хотя в 2021 году рост значительно замедлился, он все еще был положительным, а некоторые изменения, наблюдавшиеся годом ранее, сохранились и в новом году».
«Острые закуски будут продолжать демонстрировать положительные темпы роста в ближайшие годы, становясь все сильнее по мере развития прогнозируемого периода. Орехи, семена и тростниковые смеси будут стимулировать фактический рост продаж, в то время как овощи, бобовые и хлебные чипсы останутся самой динамичной категорией, а проблемы со здоровьем останутся на первом плане в Западной Европе в 2021–2026 годах».
Точно так же Euromonitor подытожил показатели в Восточной Европе следующим образом: «Хотя страны Восточной Европы испытали серьезные сбои как в 2020, так и в 2021 году в результате пандемии COVID-19, продажи в целом продолжали демонстрировать положительный рост. В то время как некоторые импульсивные продажи или продажи на ходу могли быть потеряны из-за ограничений на мобильность, продукты на этом рынке представляют собой доступные закуски, а домашняя изоляция фактически помогает увеличить продажи во многих случаях». Аналитик прогнозирует положительный рост рынка в Восточной Европе как минимум до 2026 года.
Возможно, стоит предупредить, что прогнозы Euromonitor были сделаны в начале года, до войны в Украине.
ПАНДЕМИЧЕСКОЕ ПОХмелье
«COVID — это период Второй мировой войны с точки зрения социальных сдвигов», — говорит Алекс Скидмор, специалист по рыночной аналитике из Griffith Foods. Гриффит недавно провел исследование отношения потребителей к перекусам и здоровому питанию в Европе. «Теперь у нас еще больше беспокойства — потеря работы, рецессия, социальная изоляция, изоляция — и все это вызвало потребность в перекусах». Исследователи обнаружили, что именно то, что все эти встревоженные потребители надеются получить от закусок, немного отличается в разных возрастных группах. В то время как поколение Z говорит, что они ищут отвлечение, миллениалы и пожилые группы жаждут комфорта.
Что бы люди ни надеялись найти на дне упаковки закусок, пандемия привела к резкому росту продаж в 2020 году благодаря домашнему потреблению. Затем рост замедлился и остановился на более низком уровне в 2021 году по мере ослабления ограничений. Почти во всех европейских странах в прошлом году продолжался некоторый рост стоимости, хотя отчасти это было связано с ростом цен, поскольку затраты на вводимые ресурсы и инфляция начали расти. Таким образом, картина объемов продаж была более неоднозначной.
IRI использовала свое исследование для анализа стоимостных продаж на некоторых основных европейских рынках. В местных валютах в 11 году в Италии наблюдался рост на 2020%, а в прошлом году он упал до 9%. Германия управляла 8% и 5%, Великобритания 5% и 1%, Греция 2% и 0.8% и Испания 2% и 0.4%. Между тем Нидерланды потеряли в цене в прошлом году на -2%.
«В 2021 году продажи соленых закусок выросли во многих странах, отчасти благодаря гибридным рабочим моделям, и увеличились в домашних условиях. Хотя разные страны часто определяют соленые закуски немного по-разному, одна из вещей, которая стала очевидной, заключается в том, что во многих странах наблюдается положительный рост, за исключением пары», — говорит исполнительный вице-президент IRI Салли Лайонс Уайатт.
По данным Allied Market Research, мировая индустрия низкокалорийных закусок принесла 6.5 млрд евро в 2020 году и 20.5 млрд евро в прошлом году».
По словам Хавьера Санчеса, директора по глобальному развитию бизнеса Kantar’s Worldpanel Division, потребление вне дома (OOH) до сих пор полностью не восстановилось с 2020 года, что оставляет место для дальнейшего роста. После периода, когда в 2020 году OOH-реклама резко упала, а в 2021 году последовал скачок после блокировки, в первом квартале 1 года общее количество пикантных закусок выросло на 2022% по сравнению с двумя годами ранее, но это в основном благодаря росту на 4%. -домашнее потребление, в то время как наружная реклама остается на 7% ниже.
Другие аналитики выявили аналогичную закономерность: быстрое замедление роста на дому и лишь постепенное восстановление в наружной рекламе. В Великобритании, например, Mintel обнаружил, что 56% потребителей заявили, что в 2021 году они стали больше перекусывать после пандемии. В то время как 88% людей заявили, что ели закуски дома в течение предыдущих двух недель, только 44% делали это на работе или по месту учебы, 14% в дороге на работу и 9% в других местах наружной рекламы.
«COVID-19 оказал негативное влияние на рынок еды на вынос. Однако по мере того, как мы движемся к «следующей нормальности», актуальность еды на ходу снова будет расти», — говорит Оливия Плачек, аналитик Mintel.
Существует консенсус в отношении того, что COVID-19 заставил европейцев проявлять больший интерес к полезным для вас перекусам (BFY). Опять же, исследования потребителей, проведенные Mintel, подтверждают это: 55% немецких любителей перекусить говорят, что они в основном стараются выбирать здоровые закуски, а 48% находят более здоровые версии своих любимых закусок особенно привлекательными.
«Потребительские предпочтения в отношении продуктов с чистой этикеткой, популярность закусок с высоким содержанием белка и растительных диет, вероятно, являются наиболее влиятельными [тенденциями BFY] в наши дни. Сегодня потребители продолжают искать более здоровые альтернативы закускам, которые сделаны из натуральных ингредиентов, содержат меньше искусственных ингредиентов, меньше сахара и меньше натрия. Это особенно связано с тем, что во время пандемии большинство людей вели малоподвижный образ жизни, и их осознание того, как различные хронические заболевания могут снизить их шансы на выживание, если они затронуты другими заболеваниями, такими как COVID-19, заставляет людей уделять больше внимания содержание питательных веществ в их рационе», — говорит Петар Решовски, генеральный менеджер аналитической компании Williams & Marshall Strategy.
«Потребители не только в Европе, но и во всем мире переходят от традиционных закусок к альтернативным продуктам с высоким содержанием белка и низким содержанием сахара. Это особенно заметно среди молодого поколения, которое постоянно ощущает нехватку времени».
«То, как люди используют снеки, также меняется: молодые потребители с большей вероятностью будут использовать более здоровые снэки в качестве заменителей еды. «Из-за нехватки времени белковые закуски все чаще воспринимаются как подходящие заменители еды.
Кроме того, границы между частями дня стираются, когда речь идет о пищевых привычках потребителей, которые вместо этого переходят от полноценных приемов пищи к более частым перекусам в середине дня», — говорит Решовски.
Аналогичная картина на большинстве европейских рынков, но между Востоком и Западом остаются некоторые различия, которые, вероятно, являются результатом доступности. Так, например, органические закуски более популярны на западных рынках.
Недавний отчет Euromonitor подтверждает эту идею о том, что восточноевропейцы все больше интересуются более здоровыми перекусами при условии, что их покупательная способность поддерживает это: «Хотя тенденция осведомленности о здоровье может быть не так хорошо развита, как в других регионах мира, закуски в Восточной Европе… С одной стороны, люди могут неохотно есть некоторые продукты, например картофельные чипсы, из-за высокого содержания жира и соли, особенно при избыточном весе или ожирении, что может усугубить воздействие вируса на людей, которые заразиться COVID-19. С другой стороны, это может привести к тому, что они выберут более здоровые продукты на том же рынке, такие как орехи и семечки, чипсы из овощей и бобовых или попкорн, или переключятся на некоторые из интересных новых более здоровых версий существующих продуктов, которые все чаще появляются на рынке. например, с пониженным содержанием соли или жира, запеканием, а не обжариванием во время производства, или приготовлением с использованием натуральных ингредиентов».
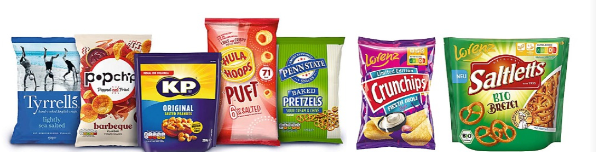
Вверху: по оценкам KP Snacks, к тому времени, когда в Великобритании будет введено законодательство о HFSS, более 200 SKU и четверть ее портфеля не будут содержать HFSS.
В 2028 году Lorenz стал первым немецким производителем снеков, который применил Nutri-Score на своей упаковке, начиная с кренделей Saltletts, чипсов Rohscheiben и арахисовых флипов Erdnusslocken.
Внизу: к 2025 году, по словам Уокерс, половина продаж закусок будет приходиться на продукты, не содержащие HFSS, или на продукты с порциями в 100 калорий или меньше.
Исследование Гриффита показало, что потребители во всем мире готовы платить больше за более здоровые закуски при условии, что они не будут жертвовать вкусом. 75% опрошенных заявили, что заинтересованы в более здоровых чипсах, а 17% готовы платить больше. Для кренделей цифры были 66% и 15%, попкорн показал, 64% и 14% и 63% людей были заинтересованы в более здоровых лепешках, а 14% готовы платить дополнительно. «Ключевой вывод из этого заключается в том, что поиск сочетания здоровья и вкуса будет способствовать росту», — говорит Скидмор.
Фактически, более 95% опрошенных потребителей в той или иной степени стремятся к здоровому питанию, но перекусы BFY означают разные вещи для разных людей, и акцент смещается в соответствии с конкретными проблемами людей. Например, Гриффит обнаружил, что 16 % людей ищут закуски для поддержания своего психического здоровья, 25 % хотят, чтобы продукты помогали им контролировать вес, а 30 % хотят, чтобы их лакомства прибавляли энергии.
«Компания также обнаружила различия между различными национальными рынками.
«Французские потребители предпочитают продукты с пониженным содержанием жира и полностью натуральные», — говорит Скидмор. «Все дело в удалении, сокращении или устранении. Напротив, в Испании очень много дополнительных преимуществ — больше клетчатки, больше белка. Это в целом соответствует испанской культуре питания. Еще одна интересная страна — Германия: в Германии действительно сильное стремление к устойчивому развитию».
Еще один вывод из опроса Гриффита заключается в том, что почти две трети (64%) потребителей уже ориентируются на информацию о пищевой ценности на упаковке при выборе снеков, в то время как еще больше людей ищут Nutri-Score C или эквивалент. Это прекрасно ведет к другому важному фактору развития BFY — регулированию.
РЕГУЛЯТОР ДВИГАЕТСЯ
«В течение последнего десятилетия ведущие международные организации и правительства занимались созданием более здоровой окружающей среды и поддерживали меры политики, направленные на улучшение здоровья в Европе. Поэтому неудивительно, что страны региона прилагают усилия для решения проблемы высокого содержания жира, сахара и соли в пищевых продуктах и напитках в Европе», — говорит Решовски.
«В начале 2022 года Всемирная организация здравоохранения объявила о запуске новой инициативы, именуемой «Сеть по снижению потребления сахара и калорий», для продвижения более здорового питания в Европейском регионе ВОЗ… Тем временем британское правительство приняло новый закон, ограничивающий продвижение Продукты HFSS по оптовым ценам и местонахождению, как в Интернете, так и в магазинах в Англии».
Ожидалось, что меры HFSS вступят в силу в октябре, но из-за опасений по поводу инфляции в Великобритании правительство на данный момент нажало кнопку паузы. Тем не менее, призрак ужесточения ограничений уже привел к тому, что лидеры рынка приступили к интенсивным программам NPD и изменению рецептуры в Великобритании.
В ЕС наиболее насущной проблемой является запланированное введение унифицированной маркировки пищевых продуктов на лицевой стороне упаковки (FOP) и профилей пищевой ценности.
«В рамках стратегии ЕС «От фермы до стола» Европейская комиссия теперь также планирует представить к концу 2022 года предложение по согласованной схеме обязательной маркировки пищевых продуктов на лицевой стороне упаковки и по установлению профилей питательных веществ для ограничения продвижение продуктов с высоким содержанием соли, сахара и/или жира. Настройка профилей питания может гарантировать высокий уровень защиты потребителей, поскольку будут введены пороговые значения для жира, соли и сахара, выше которых продуктам не будет разрешено использовать заявления о пользе для здоровья или пищевой ценности», — говорит Решовски.
Опять же, это привело к бурной работе по развитию, на этот раз с целью предоставления продуктов, которые могут получить хорошие оценки в любой схеме, которая в конечном итоге будет принята. Nutri-Score является сильным соперником, но он сталкивается с резкой критикой со стороны некоторых кругов, и его принятие ни в коем случае не является предрешенным.
«В целом ожидается, что в среднесрочной перспективе на снеки повлияет реализация дополнительных мер политики, которые в настоящее время разрабатываются правительствами по всему региону», — говорит Решовски.
ИСТОРИЯ УСТОЙЧИВОСТИ
Хотя устойчивость не имеет прямого отношения к BFY, отношение «лучше для меня, лучше для планеты» часто предполагает, что два потребительских отношения идут рука об руку, особенно среди молодых потребителей. Органические продукты — хороший пример, по словам Плачека: «Органические продукты считаются более здоровыми и безопасными, чем обычные продукты. Всякий раз, когда возникает страх перед едой или здоровьем, потребители обращают внимание на профилактику заболеваний и улучшение питания. Помимо субъективных элементов превосходного качества, потребители будут обращать внимание на влияние производителей органических продуктов на местное окружение, национальную экономику и здоровье планеты».
Во Франции 46% покупателей органических продуктов покупают продукты, потому что считают их более безопасными для окружающей среды, в то время как 44% покупателей органических продуктов в Польше выбирают органические продукты по состоянию здоровья, а 23% любителей органических продуктов в Германии приравнивают органические продукты к высокой безопасности пищевых продуктов. Минтел.
«Тенденции в области устойчивого развития охватывают всю гамму снеков», — подтверждает Лайонс Вятт. «В Германии это может быть справедливая торговля, свобода от рабов и детского труда, отслеживание происхождения или посадка деревьев, привязанная к покупкам. В Великобритании рост стоимости продуктов Fairtrade опережает рост продуктовых магазинов, и мы также видим, что требование «100% без рабов» также растет».

или биоразлагаемые к 2025 году.
«В упаковке мы наблюдаем более широкое использование альтернативных материалов, таких как компостируемые материалы с высокими барьерными свойствами и бумага».
ПРИНЦИП УДОВОЛЬСТВИЯ
Таким образом, потребителей привлекают продукты BFY с сертификатами устойчивого развития, но это не отвечает на самый важный вопрос: почему люди вообще используют острые закуски? Плачек обращает внимание на исследования Mintel, показывающие, что самой популярной причиной среди немецких потребителей является «побаловать себя», которую назвали 45% респондентов. Далее следовали 39% как «утолить тягу», так и «утолить голод».
Другими словами, компании никогда не должны упускать из виду тот факт, что перекусы в конечном счете связаны с удовольствием. Закуски должны выполнять гораздо более тяжелую работу, чтобы удерживать наше внимание сегодня, утверждает Скидмор: «Мы всегда пользуемся нашими телефонами и iPad, наслаждаясь большим количеством экранного времени. Наши вкусовые ощущения должны сделать гораздо больше, чтобы привлечь наше внимание. В результате острые, сильные вкусы становятся гораздо более важными».
ОНЛАЙН И КАНАЛЫ
«Онлайн-покупки за последние два года повлияли практически на все сегменты FMCG, и сегодня покупательское поведение продолжает меняться. Многие европейские потребители в целом положительно относятся к онлайн-заказу и доставке продуктов, а это означает, что эта тенденция сохранится», — говорит Решовски.
Для категории продуктов, которая традиционно полагалась на значительную часть своих продаж за счет импульсивных покупок, тот факт, что потребители могут отказаться от обычных магазинов в пользу интернет-магазинов, может вызвать беспокойство. Однако Решовски утверждает, что смена каналов не оказалась той угрозой, которую некоторые ожидали.
«С ростом распространения онлайн-канала продаж европейцы также стали совершать больше импульсивных покупок в Интернете. Для многих перекусы становятся регулярной заменой еды и способом подпитки тела, а не просто приятным лакомством. Итак, можно сделать несколько выводов. Во-первых, импульсивные покупки смещаются в электронную коммерцию и никуда не денутся, поэтому сегодня они становятся лишь одним из нескольких способов, которыми потребители могут приобретать снэки. Во-вторых, из-за напряженного образа жизни молодого поколения и его более сильного предпочтения гибкого графика приема пищи потребители вряд ли перестанут перекусывать», — говорит он.
Тем не менее, некоторые розничные продавцы должны быть в более выгодном положении, чтобы реагировать на рост онлайн-спроса, которому нужна правильная инфраструктура, чтобы идти в ногу с меняющимися ожиданиями. Показательным примером является рост быстрой торговли в городских районах.
«Мы смотрим на удобство, переосмысленное благодаря изменениям в домашнем потреблении», — говорит Лайонс Вятт. «Произошел абсолютный сдвиг в том, как потребители потребляют закуски, потому что они делают больше дома, чем когда-либо прежде, из-за гибридных рабочих моделей. Удобство раньше означало удобство на ходу, но теперь это на самом деле удобство на ходу и дома».
«Многие традиционные ритейлеры, такие как DIA и Kaufland, вступили в коммерческое партнерство с компаниями быстрой доставки, чтобы ускорить обслуживание и привлечь более молодых потребителей», — говорит Решовски.
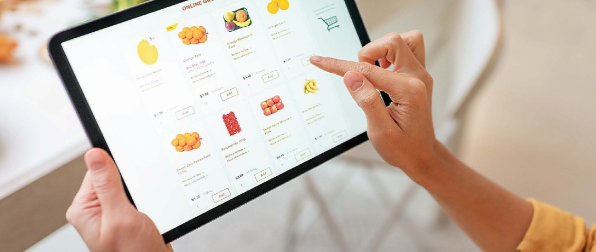
По данным Kantar Worldpanel, онлайн-продажи товаров повседневного спроса составляют 7.6% всех товаров повседневного спроса в Великобритании, 6.2% во Франции и всего 2.4% в Испании. Это ставит европейские страны далеко позади своих азиатских коллег. В Южной Корее (20.3 %) и Хине (15.2 %) доли намного выше.
«В Испании сеть супермаркетов DIA достигла соглашения с платформой доставки еды Uber Eats о запуске новой службы дистрибуции продуктов питания, средств гигиены и личной гигиены. В Великобритании Sainsbury's заключила партнерское соглашение с Deliveroo, что позволяет клиентам получать доступ к тысячам продуктов Sainsbury's и получать их примерно за 20 минут».
Хотя этот сдвиг в сторону онлайн и Q-коммерции может указывать направление движения, важно признать, что он остается относительно небольшой частью общей картины, как объясняет Euromonitor: «Поскольку люди проводят дома гораздо больше, чем обычно, электронная коммерция зарекомендовал себя как торговый канал во время пандемии. Тем не менее, пикантные закуски по-прежнему широко доступны в широком ассортименте розничных торговых точек, и потребители даже больше, чем обычно, склонны забирать свои пикантные закуски, делая покупки в продуктовых магазинах, учитывая, что они пытались свести к минимуму поездки в разные магазины из-за вируса. Это означает, что, хотя в 2020 году онлайн-продажи продемонстрировали значительный рост продаж и доли, на них по-прежнему приходилось лишь 5% от общей региональной розничной стоимости, а в 2021 году эта доля даже немного снизилась. Канал электронной коммерции лучше всего развит в Великобритании. , но по-прежнему составляли менее 10% от общего объема продаж здесь в 2021 году».
Euromonitor ясно дает понять, что большая часть покупок продуктов питания, в том числе закусок, по-прежнему совершается в контексте физического магазина: «Между ними на супермаркеты, гипермаркеты и дискаунтеры приходилось 68% розничных продаж в стоимостном выражении в регионе в 2021 году, увеличившись до 81%. для современных продуктовых ритейлеров в целом. Хотя импульсивные покупки острых закусок в магазинах шаговой доступности, розничных магазинах на привокзальной площади и независимых мелких розничных торговцах остаются важными, покупки закусок все чаще включаются в еженедельные походы за покупками в крупные магазины по всей Западной Европе. Например, на одни только супермаркеты приходится 72% продаж пикантных закусок в Нидерландах».
ИНФЛЯЦИОННОЕ ДАВЛЕНИЕ.
Пока что все так позитивно, но призрак инфляции может разрушить самые продуманные планы производителей закусок, по словам Лайонса Уайатта: «Это не первая и не последняя инфляция, которую мы увидим, но эта очень отличается. Никогда не было такого совпадения факторов, вызывающих инфляцию, со времен Великой депрессии 1920-х годов. Энергия, COVID, прекращение государственной поддержки, нехватка ингредиентов и компонентов, нехватка рабочей силы, стоимость доставки, перебои в работе транспорта, отсутствие запасов, рост цен на сырьевые товары и неравномерный потребительский спрос — все это факторы, ведущие к значительному увеличению себестоимости». Она добавляет, что война в Украине также оказывает большое влияние на доступность ингредиентов в целом и органических продуктов в частности.
Плачек соглашается, что инфляция будет в центре внимания в ближайшие месяцы: «Хотя COVID-19 оказывал доминирующее влияние на поведение потребителей в течение последних двух лет, в 2022 году акцент будет все больше делаться на стоимости жизни. Различные рынки сталкиваются со своими проблемами, но высокие цены на энергоносители, высокий потребительский спрос и сбои в цепочке поставок означают, что инфляция является глобальной проблемой. Рост цен вызывает интенсификацию покупательских привычек и более тщательное изучение структуры расходов».
Исследование Mintel показывает, что к 2021 году 41% немцев уже заявили, что составляют список покупок и придерживаются его, а 36% заявили, что стоимость жизни заставляет их менять фирменные продукты на эквиваленты собственных торговых марок в супермаркетах.
«Все это означает, что инфляция будет усиливаться в Европе, а также в США. Мы очень заботимся не только о том, чтобы продукты были на полке, но и о том, чтобы потребители могли себе их позволить», — продолжает Лайонс Уайатт.
Она предупреждает, что производителям необходимо будет взвесить все за и против повышения цен и того, когда его реализовать: «Я понимаю, что существует значительное увеличение затрат только на закупку ингредиентов, упаковку и транспортировку, но мы также должны взвесить это с учетом все продажи, которые вы можете потерять».
«Планируйте увеличение интенсивности продвижения по мере того, как потребители ищут выгодные предложения. Мы все пытаемся растянуть наши доллары, и вы действительно хотите нацелиться на своих лояльных когорт и согласовать с ними свои коммуникации.
Когда дело доходит до инноваций, сосредоточьтесь на инновациях, увеличивающих маржу, и на преимуществах для увеличения капитала, чтобы поддерживать более высокие цены. По мере того, как инфляция кусается, добавьте пакеты начального уровня в свой Tange, чтобы потребителям не пришлось уходить. Таким образом, вы, возможно, предлагали большую ценность, обмениваясь пакетами раньше, теперь вам также понадобятся маленькие пакеты».
«Высокая инфляция вынуждает людей менять свои покупательские привычки в продуктовом магазине. Поскольку многие европейцы обеспокоены ценами на продукты питания, некоторые из основных вещей, которые следует ожидать, включают сокращение количества походов в продуктовый магазин, большее предпочтение более дешевым вариантам (что уже происходит), включая продукты под частными торговыми марками, и многое другое. развлекаться дома», — соглашается Решовски.
«Ожидается, что цены на продовольственные товары будут продолжать расти, а это означает, что доступность снизится. Так что можно было ожидать некоторого снижения продаж по некоторым категориям. Ожидается, что потребительский спрос на продукты с высоким содержанием белка и более здоровые закуски будет в меньшей степени реагировать на повышение цен, поскольку европейские потребители, особенно из западных стран, не должны идти на компромиссы в отношении здоровой пищи. Напротив, картофель и чипсы из тортильи, например, с большей вероятностью пострадают от ускоряющейся инфляции».
Он также отмечает, что инфляция не затрагивает все европейские рынки в одинаковой степени — по крайней мере, пока. Рост цен на продукты питания в таких странах, как Франция, составил менее 3% по сравнению с ростом более чем на 10% в некоторых странах Восточной Европы в первом квартале 2022 года. Это означает, что потребители из Восточной Европы могут быть гораздо более чувствительны к изменениям цен, вперед.
Неудивительно, что Euromonitor ожидает, что инфляция предоставит возможность для частных торговых марок: «Хотя потребители склонны искать проверенные бренды во время таких кризисов, как пандемия, частные торговые марки по-прежнему составляют четверть продаж пикантных закусок, увеличившись до 38%. в орехах, семенах и трейловых смесях».
«Частным торговым маркам, как правило, удается идти в ногу с последними инновациями в области пикантных закусок, а некоторые розничные продавцы даже предлагают продукты под частными торговыми марками премиум-класса, и, учитывая давление, которое COVID-19 оказал на располагаемые доходы некоторых домохозяйств, они оставались популярным вариантом в течение пандемия. Продукция под частной торговой маркой обычно не уступает фирменным товарам по качеству, но при этом продается по более низким ценам за единицу».
КУДА ДАЛЬШЕ?
В то время как пикантные закуски не могут избежать всех больших проблем и неопределенностей, которые ждут европейский бизнес, прогнозисты по-прежнему считают, что есть значительные возможности для роста.
Цифры Кантара показывают почему. Даже в Великобритании, которая является крупнейшим рынком острых закусок в Европе, они по-прежнему занимают всего 6% от общей «доли желудка». Эта доля меняется с возрастом, достигая пика в 8.8% среди 10–15-летних и постепенно снижаясь до 4.8% среди лиц в возрасте 55–64 лет и всего 3.6% среди лиц старше 65 лет.
Если судить по прошлым достижениям отрасли, можно сделать ставку на то, что даже нынешние геополитические препятствия должны будут каким-то образом сбить индустрию острых закусок с курса.
Глобальный обзор картофеля
Пять главных новостей, цены, оповещения о заболеваниях и события. По будням утром, без рекламы.
Ссылка на этот материал
Связанные истории
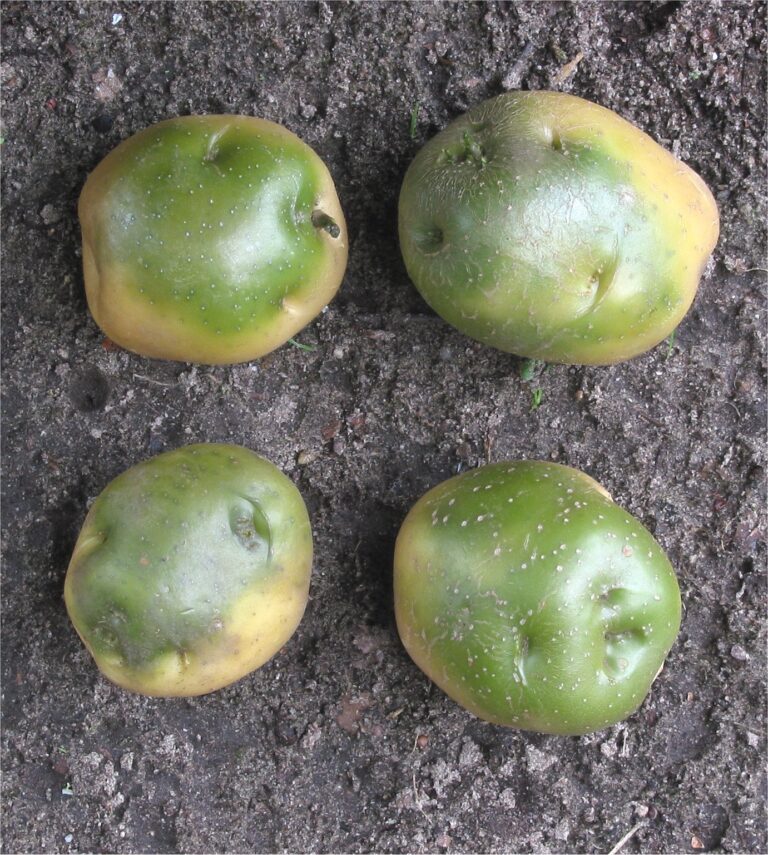
Глобальные данные: Картофель под лампой в магазине может превысить допустимый уровень содержания гликоалкалоидов в 200 мг/кг за 36 часов.
В глобальном масштабе: картофель выбрасывает 0.46 кг CO2-эквивалента на кг, замороженный картофель фри — 0.95–1.21 кг, согласно исследованиям жизненного цикла.