Оптовый рынок CEAGESP: в 2025 году было продано 287 000 тонн картофеля, цены на промытый картофель упали с 4.25 до 2.52 реалов/кг.
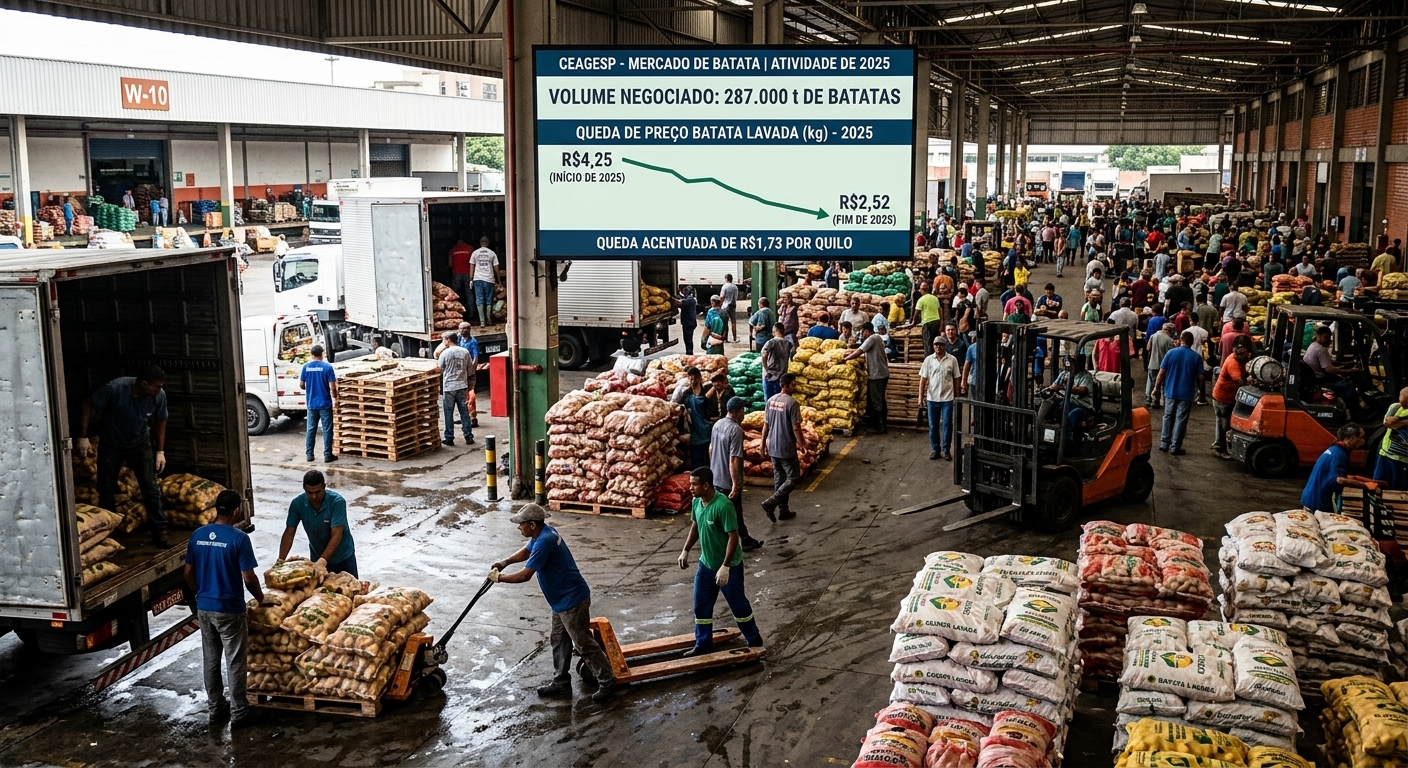
После дефицита предложения в 2024 году, который подтолкнул объем торговли картофелем на крупнейшем оптовом рынке Бразилии к рекордному уровню, восстановление предложения в 2025 году привело к снижению цен более чем на 40%, несмотря на рост физического объема. В том же исследовании CEAGESP указывается на структурную слабость в цепочке продаж: на рынке преобладает мытый картофель, а сортовая принадлежность теряется по пути к потребителю.
Масштаб рынка
В 2025 году картофель был самым продаваемым товаром на терминале CEAGESP в Сан-Паулу — примерно 287 000 тонн, или 9.5% от общего оборота терминала. В рамках системы PROHORT/CONAB оптовые центры продали около 1.36 миллиона тонн картофеля, из которых на CEAGESP пришлось около 21%.
По нашим расчетам, объем в 287 000 тонн при доле 9.5% подразумевает общий оборот терминала около 3.02 миллиона тонн, что согласуется с независимыми оценками, согласно которым годовой объем переработки пищевых продуктов на CEAGESP составляет около 3 миллионов тонн, а финансовый оборот — около 16 миллиардов реалов.
В будние дни. Отписаться можно одним щелчком мыши.
Авторы прямо указывают, что данные PROHORT охватывают только рынки, зарегистрированные в системе, и не отражают весь объем бразильской торговли. Прямые закупки крупными розничными сетями у предприятий по упаковке и обработке продукции, в частности, выходят за ее пределы. Поэтому эти данные непригодны в качестве показателя национального потребления.
От пика цен в 2024 году до спада в 2025 году
В 2024 году засуха и наводнения сократили производство и уменьшили доступность картофеля. Дефицит привел к тому, что стоимость картофеля, проданного на CEAGESP, составила примерно 1 135 миллионов реалов — рекорд, установленный по цене, а не по объему.
Восстановление поставок в 2025 году изменило ситуацию. Среднегодовая цена на промытый картофель упала с 4.25 реалов до 2.52 реалов за килограмм, а годовой объем торгов снизился примерно на 36%.
По нашим расчетам, обратный отсчет дает объем в 2024 году около 267 000 тонн, что означает, что физический объем вырос примерно на 7.5% в 2025 году, в то время как средняя цена упала на 40.7%. Данные CONAB подтверждают эту тенденцию: в результатах за 2025 год подгруппа корнеплодов, луковиц, клубней и корневищ выросла на фоне общего снижения оборота овощей в сети Ceasas, вызванного увеличением поставок картофеля и моркови.
Эта тенденция сохранилась и в 2026 году. В июле средневзвешенная цена на картофель по бразильским рынкам Ceasas составила 2.97 реалов/кг, что на 37.33% меньше, чем в предыдущем месяце, и CONAB объясняет это накоплением урожая озимых сортов.
Сезонность
За анализируемый период среднемесячные цены достигли пика в мае и июне и снизились до минимума в сентябре и октябре. Последовательные урожаи в разных регионах производства поддерживают предложение в течение всего года, но не устраняют колебания цен.
Механизм остается неизменным: май и июнь приходятся на промежуток между сезонами выращивания культур, зависящих от дождей, и озимых культур, усугубляемый дождями в штатах Парана и Минас-Жерайс, которые затрудняют сбор урожая, в то время как сентябрь и октябрь совпадают с пиком поступления озимых культур. В последнюю неделю мая 2024 года эта динамика привела к еженедельному росту цен на 86% на CEAGESP в Сан-Паулу и на 104% на CEAGESP в Пирасикабе.
В основном используется мытый картофель, некоторые сорта исчезают.
Примерно 80% объема торговли приходится на мытый картофель, преимущественно сорта Агата и аналогичные. Также в ассортименте присутствуют картофель, обработанный щеткой (Сезар, Маркис) и сорт Астерикс.
В коммерческой номенклатуре смешиваются методы обработки картофеля и названия сортов. В результате часть сортового ассортимента сгруппирована в общие категории, которые не позволяют распознать кулинарные различия. Супермаркеты и другие точки самообслуживания отдают приоритет вымытому картофелю и единообразию подачи, оставляя покупателям мало информации для выбора конкретного способа приготовления. Уличные рынки и специализированные магазины могут предложить большее разнообразие и помочь покупателям ориентироваться на предполагаемое использование.
Для сравнения: более раннее исследование MAPA/ABBA, проведенное по заказу оптовых продавцов CEAGESP, показало, что сегмент картофеля, продаваемого в щетке, составляет около 10% от общего объема продаж на терминалах, отмечая, что Бразилия является одной из немногих стран-производителей картофеля, где практически весь свежий картофель поступает на рынок в мытье. Эта оценка относится к более раннему периоду.
Несколько агрономических замечаний с нашей стороны: мойка удаляет естественную защиту перидермы и повышает влажность поверхности, сокращая срок хранения и увеличивая риск развития мягкой гнили и позеленения под освещением в торговых залах. Модель мойки с быстрой сменой ингредиентов работает только там, где цикл от поля до прилавка короткий, и требует более строгой дисциплины при сборе урожая, заживлении ран и контроле температуры, чем альтернативный вариант с чисткой щеткой.
Разрыв между оптовой и розничной торговлей
Сравнивая оптовые котировки CEAGESP с розничными ценами, отслеживаемыми DIEESE в Сан-Паулу, получаем среднюю наценку в 137% за 2024 и 2025 годы: за каждый реал оптовой цены потребитель платил в среднем около 2.37 реалов.
Авторы прямо заявляют, что эта разница включает в себя транспортные, складские, потери, налоги, оплату труда и другие издержки в дополнение к коммерческой прибыли и не может рассматриваться как чистая розничная прибыльность. По нашим расчетам, средняя оптовая цена в 2.52 реала/кг в 2025 году подразумевает среднюю розничную цену примерно в 5.97 реалов/кг; эта оценка является приблизительной, поскольку коэффициент усредняет данные за два года с совершенно разными рыночными условиями.
HortiEscolha как инструмент дифференциации
CEAGESP совместно с ESALQ/USP реализует программу HortiEscolha, которая помогает институциональным покупателям, ресторанам и предприятиям общественного питания выбирать продукцию на основе цены, пригодного для использования урожая и потерь при приготовлении. Этот подход расширяет критерии закупки, выходя за рамки цены за килограмм, и включает в себя количество фактически полученного пригодного для использования продукта, а также характеристики, необходимые для каждого способа приготовления. На официальном портале CEAGESP размещены справочник сортов картофеля и таблицы сезонности для объемов и цен на терминале.
Что это означает на практике
Доходы формируются за счет дефицита, а не объема. Цикл 2024–2025 годов показал увеличение физического объема примерно на 7.5%, сопровождавшееся падением стоимости сделок на 36%. Ставка на валовую доходность в благоприятные погодные годы не защищает маржу. Контролируемыми рычагами являются себестоимость производства и время выхода на рынок: в период с мая по июнь наблюдается самая высокая ценовая премия, с сентября по октябрь — самая низкая.
Маркировка сортов является самым дешевым из доступных источников добавленной стоимости. Классификация, которая смешивает метод обработки с сортом, исключает любую надбавку за кулинарные свойства: сорт с высоким содержанием сухого вещества, подходящий для жарки, продается по цене анонимного «промытого». Отдельная маркировка с указанием кулинарного применения не требует агрономических инвестиций. Ограничение носит специфический характер для каналов сбыта — надбавка реализуема в сегменте HoReCa, при закупках для предприятий общественного питания и в специализированной розничной торговле, в то время как сетевые розничные сети, построенные на единообразной презентации, сопротивляются сегментации.
Наценка в 137% не является прибылью посредников. Это отражает затраты на логистику, хранение, потери и налоги. Сокращение цепочки поставок за счет прямых поставок в сегмент HoReCa окупается только в том случае, если поставщик располагает собственными складскими и упаковочными мощностями.
Для экспортеров CEAGESP — это ценовой ориентир, а не показатель размера рынка. Прямые закупки розничными сетями продукции у производителей не учитываются в статистике PROHORT, поэтому реальный бразильский рынок больше, чем отражает система.